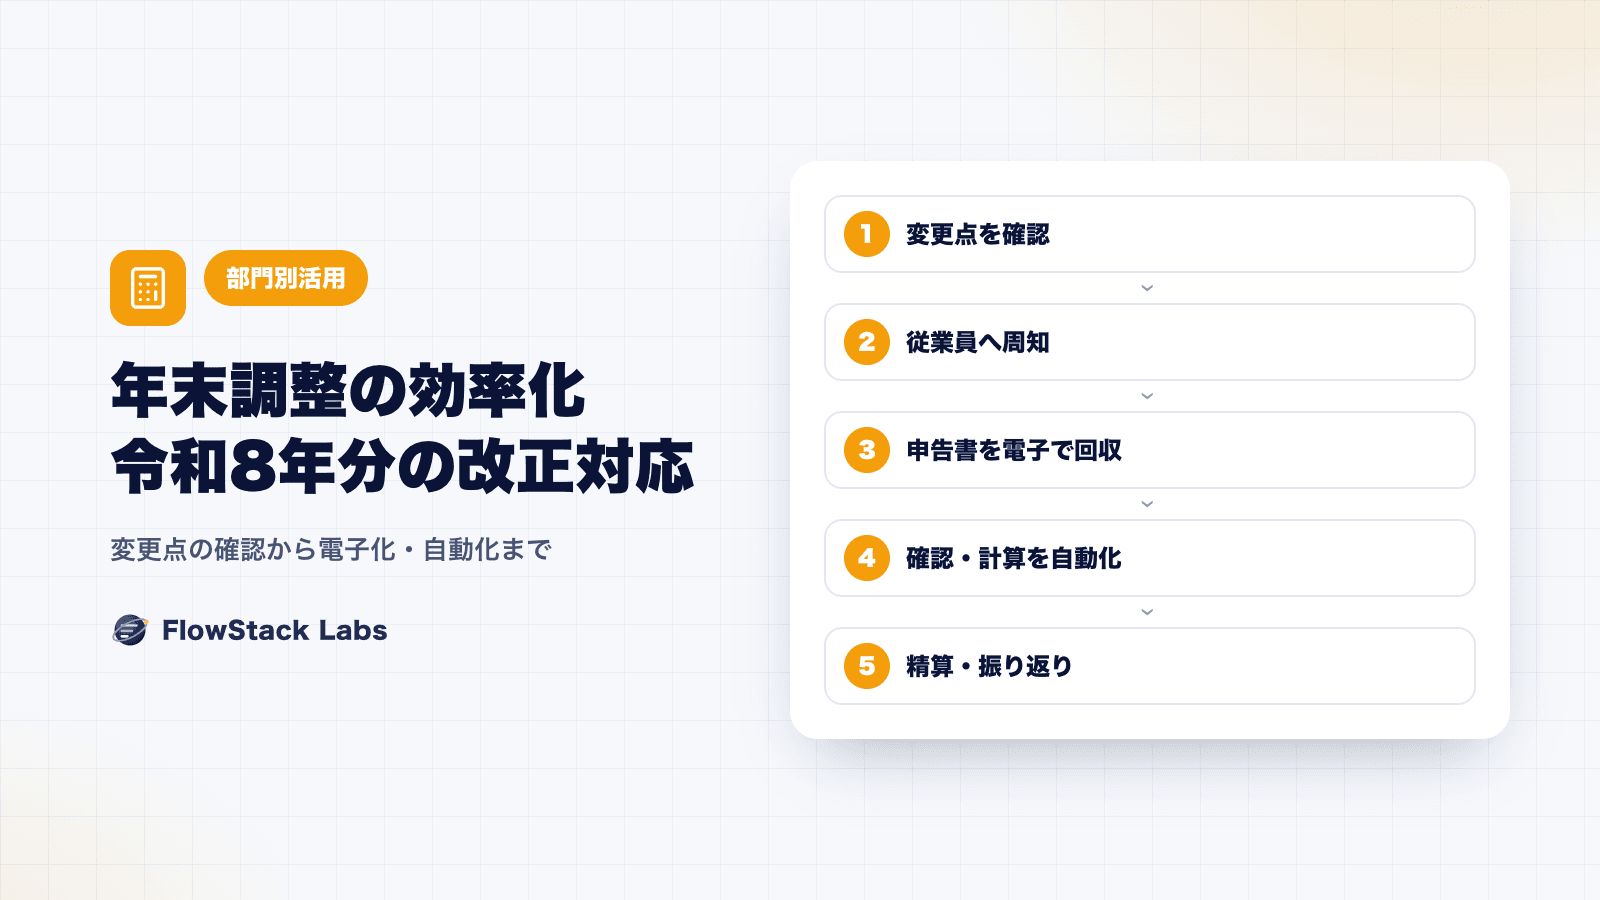
年末調整を効率化する近道は、「変更点の確認」「申告書の回収」「内容の確認」の3つを、紙とExcelの往復から切り離すことです。特に令和8年分は、基礎控除の引上げや扶養親族の所得要件の改正があり、従業員からの問い合わせや申告書の差し戻しが例年より増えることが予想されます。
本記事では、国税庁が公表している「令和8年分 年末調整のしかた」の「昨年と比べて変わった点」をもとに改正内容を整理したうえで、担当者の負担を減らすための電子化と自動化の進め方を、工程ごとに解説します。税額計算の細かな判断は、国税庁の資料や顧問税理士の確認を前提としてください。
令和8年分の年末調整で変わった点
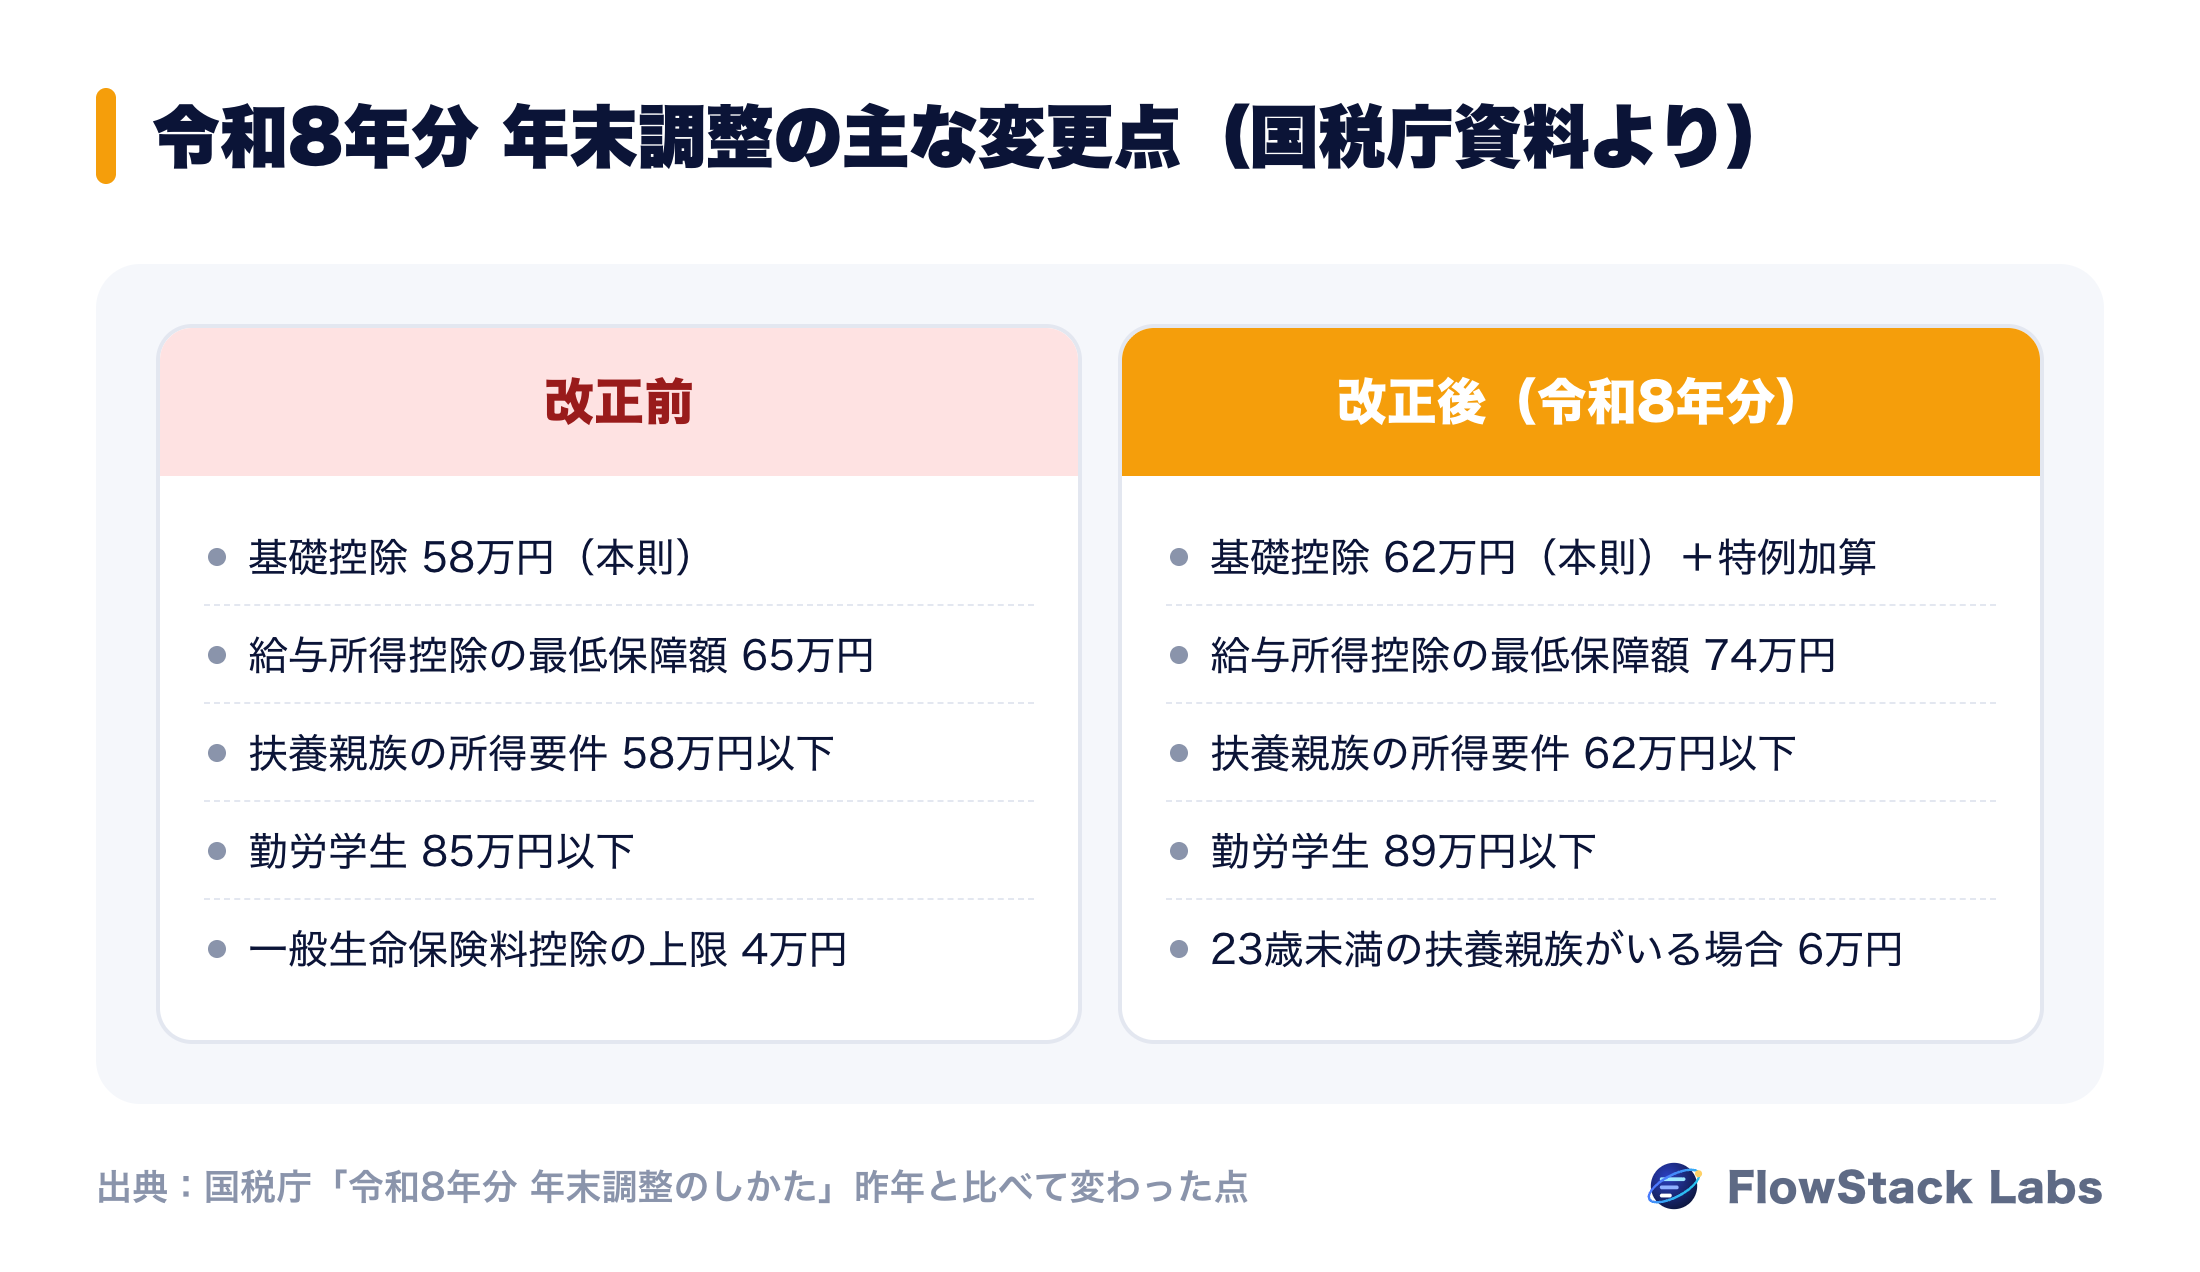
国税庁の資料によると、令和8年度税制改正により、所得税の基礎控除の引上げなどが行われました。これらの改正は、原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。そのため、令和8年12月に行う年末調整など、12月以後の源泉徴収事務に変更が生じます。
| 項目 | 改正前 | 改正後(令和8年分) |
|---|---|---|
| 基礎控除(本則) | 58万円 | 62万円(合計所得金額に応じて特例の加算あり) |
| 基礎控除(令和8・9年分の例) | 合計所得金額132万円以下で95万円 など | 合計所得金額489万円以下で104万円 など |
| 給与所得控除の最低保障額 | 65万円 | 74万円(令和8・9年分の特例適用後) |
| 扶養親族・同一生計配偶者の所得要件 | 合計所得金額58万円以下 | 62万円以下(給与収入のみなら136万円以下) |
| 勤労学生の所得要件 | 85万円以下 | 89万円以下(給与収入のみなら163万円以下) |
| 23歳未満の扶養親族がいる場合の一般生命保険料控除 | 適用限度額4万円 | 適用限度額6万円(令和8・9年分) |
基礎控除の金額は、合計所得金額の区分によって異なり、令和8・9年分と令和10年分以後でも異なります。たとえば、合計所得金額が489万円超655万円以下の区分は67万円、655万円超2,350万円以下の区分は62万円とされています。区分ごとの正確な金額は、必ず国税庁の資料の表で確認してください。
扶養親族の要件の改正で必要になる手続き
扶養親族等の所得要件の改正は、令和8年12月1日以後に支払う給与等から適用されます。この改正によって新たに扶養親族等の要件を満たすことになった親族がいる場合、扶養控除等の適用を受けるには「給与所得者の扶養控除等(異動)申告書」等の提出が必要とされています。
たとえば、アルバイト収入のある学生の子や、パート収入のある配偶者がいる従業員は、これまで対象外だった親族が対象になる可能性があります。担当者から従業員へ、この点を早めに案内しておくことが、12月の差し戻しを減らすことにつながります。
生命保険料控除の特例
年齢23歳未満の扶養親族がいる場合、令和8・9年分の新生命保険料に係る一般生命保険料控除の控除額の計算が変わり、適用限度額が6万円(改正前:4万円)とされました。一般生命保険料控除、介護医療保険料控除、個人年金保険料控除の合計適用限度額は、改正前と同じ12万円です。保険料控除申告書の記入方法にも影響するため、周知文に含めておくと安心です。
年末調整のどこに時間がかかっているか
年末調整の負担は、税額計算そのものよりも、申告書の配付・回収・確認・差し戻しに集中しがちです。
| 工程 | よくある手作業 | 課題 |
|---|---|---|
| 準備 | 改正内容の確認、申告書の印刷・配付 | 改正の読み込みに時間がかかる |
| 周知 | 記入方法の説明、問い合わせ対応 | 同じ質問が何度も来る |
| 回収 | 紙の申告書と控除証明書の回収、催促 | 提出漏れ・期限遅れ |
| 確認 | 記入内容と控除証明書の突き合わせ | 記入ミス・添付漏れによる差し戻し |
| 入力・計算 | 給与システムへの手入力 | 転記ミス |
| 精算・配付 | 過不足額の精算、源泉徴収票の配付 | 12月・1月の給与処理と重なる |
ここから分かるように、効率化の効果が大きいのは「回収」と「確認」です。従業員が紙に手書きし、担当者が目で確認して入力する流れを変えることが、もっとも大きな改善になります。
効率化の方法1:申告書の回収を電子化する
国税庁は、年末調整手続の電子化を進めており、従業員が申告書データを作成するための「年末調整控除申告書作成用ソフトウェア」(年調ソフト)を無償で提供しています。国税庁の仕様に対応した民間のソフトウェアやクラウドの給与・労務サービスを使う方法もあります。
| 方法 | 内容 | 向いている企業 |
|---|---|---|
| 国税庁の年調ソフト | 従業員がソフトで申告書データを作成し、勤務先へ提出 | まずは費用をかけずに電子化したい企業 |
| クラウドの給与・労務サービス | 従業員がWeb画面で入力し、給与計算まで連携 | 給与計算もクラウド化したい企業 |
| 紙+Excelの改善 | 記入例の充実、確認用チェックシートの導入 | 今年は電子化が間に合わない企業 |
さらに、マイナポータル連携を使うと、従業員は保険料控除などで使う控除証明書等のデータをマイナポータル経由で一括取得し、年調ソフトなどに自動入力できます。利用にはマイナンバーカードやマイナポータルの利用者登録などの準備が必要で、手続きに数日かかる場合があります。
効率化の方法2:確認作業を自動化する
申告書をデータで受け取れば、確認作業の多くを自動化できます。紙の場合でも、Excelやスプレッドシートに入力した段階でチェックを自動化できます。
- 必須項目(氏名・扶養親族の情報など)が空欄になっていないか
- 扶養親族の所得の見積額が、令和8年分の所得要件(62万円以下など)を超えていないか
- 控除証明書の金額と申告書の金額が一致しているか
- 前年と比べて扶養親族の人数や内容が大きく変わっていないか
- 提出期限を過ぎた従業員はいないか
このようなチェックは、スプレッドシートの関数や条件付き書式でも実現できます。Excel作業の自動化の基本はExcel業務の自動化ガイドで解説しています。提出状況の催促は、ワークフロー自動化ツールで「期限の3日前と前日に未提出者へチャットで通知する」といった仕組みにすると、担当者が個別に連絡する手間を減らせます。
- 申告書データの提出年調ソフト・クラウドサービス
- 自動チェック空欄・所得要件・金額の不一致
- 担当者が確認エラー項目と判断が必要な項目だけ
- 差し戻し・催促チャットやメールで自動通知
- 給与システムへ取り込み税額の計算と精算
従業員への周知文テンプレート
改正がある年は、周知文の質で問い合わせの件数が大きく変わります。次の構成をベースに、自社の提出方法に合わせて調整してください。
| 項目 | 記載する内容の例 |
|---|---|
| 件名 | 【提出期限:〇月〇日】令和8年分 年末調整の申告書提出のお願い |
| 今年の変更点 | 基礎控除の引上げ、扶養親族の所得要件が62万円以下に変更、23歳未満の扶養親族がいる場合の生命保険料控除の特例 |
| 特に確認してほしい人 | 収入のある配偶者・子・親族を扶養している人、23歳未満の扶養親族がいる人 |
| 提出するもの | 扶養控除等(異動)申告書、基礎控除申告書等、保険料控除申告書、控除証明書 |
| 提出方法 | 年調ソフト・社内システム・紙のいずれか、提出先 |
| 問い合わせ先 | 担当部署、受付期間、よくある質問のページ |
工程別のスケジュール例
| 時期 | やること |
|---|---|
| 10月 | 改正内容の確認、提出方法とスケジュールの決定 |
| 11月上旬 | 周知文の送付、申告書の配付または入力画面の公開 |
| 11月下旬 | 提出期限、未提出者への催促、自動チェック |
| 12月上旬 | 差し戻し対応、給与システムへの取り込み |
| 12月の給与支給時 | 年税額の計算と過不足額の精算 |
| 1月 | 源泉徴収票の交付、法定調書の作成、振り返り |
すでに11月に入っている場合は、今年は「周知文の改善」と「確認作業のチェックリスト化」に絞り、電子化は来年の10月に向けて準備するのが現実的です。
来年に向けた振り返りのポイント
年末調整は年に1回の業務のため、ノウハウが担当者の頭の中に残りがちです。1月のうちに次の点を記録しておくと、来年の負担が大きく減ります。
- 問い合わせが多かった質問と、その回答
- 差し戻しが多かった項目と、その原因
- 提出が遅れた部署や従業員の傾向
- 手入力や転記が発生した工程
この記録をもとに、周知文と記入例を更新し、電子化の対象範囲を決めていきます。経理業務全体の自動化は請求書業務の自動化、承認の流れの整理はワークフローシステムの選び方も参考になります。
FlowStack Labsの見解:年末調整は「年1回の大仕事」から「毎月の小さな更新」へ
年末調整が大変なのは、1年分の情報を12月に一度に集めようとするからです。私たちは、年末調整を毎月の小さなデータ更新の積み重ねとして設計し直すことをおすすめしています。
たとえば、結婚・出産・扶養親族の変更などの届け出を、発生したタイミングで社内のフォームから受け付け、従業員マスタに反映しておけば、12月に確認すべき項目は大きく減ります。今年のように改正がある年でも、影響を受ける従業員を早めに抽出して個別に案内できます。
もう1つ大切なのは、電子化の目的を「担当者の手間削減」だけにしないことです。従業員にとっても、手書きや証明書の紛失がなくなり、入力ミスによる差し戻しが減るというメリットがあります。両方のメリットを周知文で伝えることが、利用率を上げるいちばんの近道だと考えています。
よくある質問
Q令和8年分の年末調整で、11月までの給与の源泉徴収は変わりますか?
国税庁の資料では、令和8年11月までの給与等の源泉徴収事務に変更は生じないとされています。12月に行う年末調整の際に、改正後の基礎控除額などで1年間の税額を計算し、精算を行います。
Q扶養親族の所得要件が変わったことで、従業員は何か手続きが必要ですか?
改正によって新たに扶養親族等の要件を満たすことになった親族がいる場合、扶養控除等の適用を受けるために「給与所得者の扶養控除等(異動)申告書」等の提出が必要とされています。該当しそうな従業員には、早めに案内しましょう。
Q年調ソフトは有料ですか?
国税庁は、従業員が申告書データを作成するための年調ソフトを無償で提供しています。ただし、勤務先の給与システムで申告書データを取り込めるかどうかは、利用している給与システムの対応状況によって異なります。
Q今年から電子化するのは間に合いますか?
国税庁の資料では、電子化の初年度は年末調整のおおむね2か月前に周知することが望ましいとされています。11月以降に検討を始めた場合は、今年は紙の運用を改善し、来年に向けて電子化の準備を進めるほうが確実です。
QAIで年末調整の計算をしてもよいですか?
税額の計算や控除の判断は、国税庁の資料に基づく給与システムや専門家の確認で行うべきです。AIは、周知文の下書きやよくある質問への回答案の作成など、説明を補助する用途にとどめることをおすすめします。
まとめ
- 令和8年分の年末調整では、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正、23歳未満の扶養親族がいる場合の生命保険料控除の特例があります。
- 改正は原則として令和8年12月1日施行で、11月までの源泉徴収事務は変わらず、12月の年末調整で精算します。
- 効率化の効果が大きいのは「回収」と「確認」で、電子化と自動チェックが有効です。
- 電子化の初年度はおおむね2か月前の周知が望ましく、間に合わない場合は来年に向けて準備します。
年末調整や給与・労務まわりの業務の電子化、申告書の回収・確認の自動化は、FlowStack Labsの無料相談でご相談いただけます。バックオフィス全体の効率化は社内業務の自動化もご覧ください。